2023-2024 / México / BBVA
De un producto estancado a una experiencia financiera para conectar con los menores
Mi rol
Senior Product Designer
Mi aporte
Diseño estratégico
Liderazgo del equipo
Coordinación end-to-end
Resumen
Transformamos una cuenta estancada en una experiencia digital diseñada desde el contexto emocional y familiar de los adolescentes.
Cuestionamos la hipótesis inicial de negocio, redefinimos la visión del producto y construimos una experiencia compartida entre padres e hijos.
Mi rol fue liderar, desde el diseño, la transformación estratégica: articular una visión común, sostener decisiones difíciles frente a la resistencia interna, estructurar un equipo en crecimiento y traducir insights en funcionalidades accionables y medibles de valor.
El resultado: +1 millón de cuentas nuevas contratadas tras el lanzamiento.
Espacio del problema
Un producto que perdió sentido para sus usuarios
El banco ya tenía una cuenta para menores, una cuenta de ahorros simple que los padres podían abrir para sus hijos.
Pero el producto había perdido tracción:
Las contrataciones habían caído 30% desde 2020.
56% de los usuarios eran mayores de edad que no habían migrado de producto.
Solo 1.56% de los menores usaban la app.
Los gastos más frecuentes eran en servicios, farmacias y gasolineras, categorías poco alineadas con menores.
La hipótesis de negocio era que debíamos agregar funcionalidades de las cuentas de adultos al producto para hacerlo más atractivo.
Descubriendo las necesidades y barreras reales
Analizamos datos, hicimos un benchmark competitivo y auditamos la experiencia actual.
Luego entrevistamos a 6 familias (padres e hijos) y 3 jóvenes adultos que habían usado la cuenta. Exploramos hábitos financieros y dinámicas familiares alrededor del dinero.
Algunos hallazgos clave:
Padres
- Quieren educar financieramente a sus hijos, pero no tienen herramientas ni conocimientos estructurados
- Usan estrategias caseras (retos y premios) para enseñar hábitos financieros
- Priorizan la seguridad, por eso limitan la cantidad de dinero que entregan
Menores
- Manejan dinero limitado y variable con poca capacidad de planificación
- No usan la app, lo que genera falta de control y confianza en la cuenta
- Quieren ahorrar, pero les cuesta planificar y mantener la motivación
Insight clave
Los menores no son adultos en miniatura. Necesitan una cuenta que entienda su contexto, no que los obligue a encajar en uno que no les corresponde.
Espacio de la solución
Redefinir el problema para rediseñar el producto
Cuestionamos la hipótesis del negocio y planteamos una nueva visión: no bastaba con sumar funcionalidades, había que rediseñar el sentido del producto.
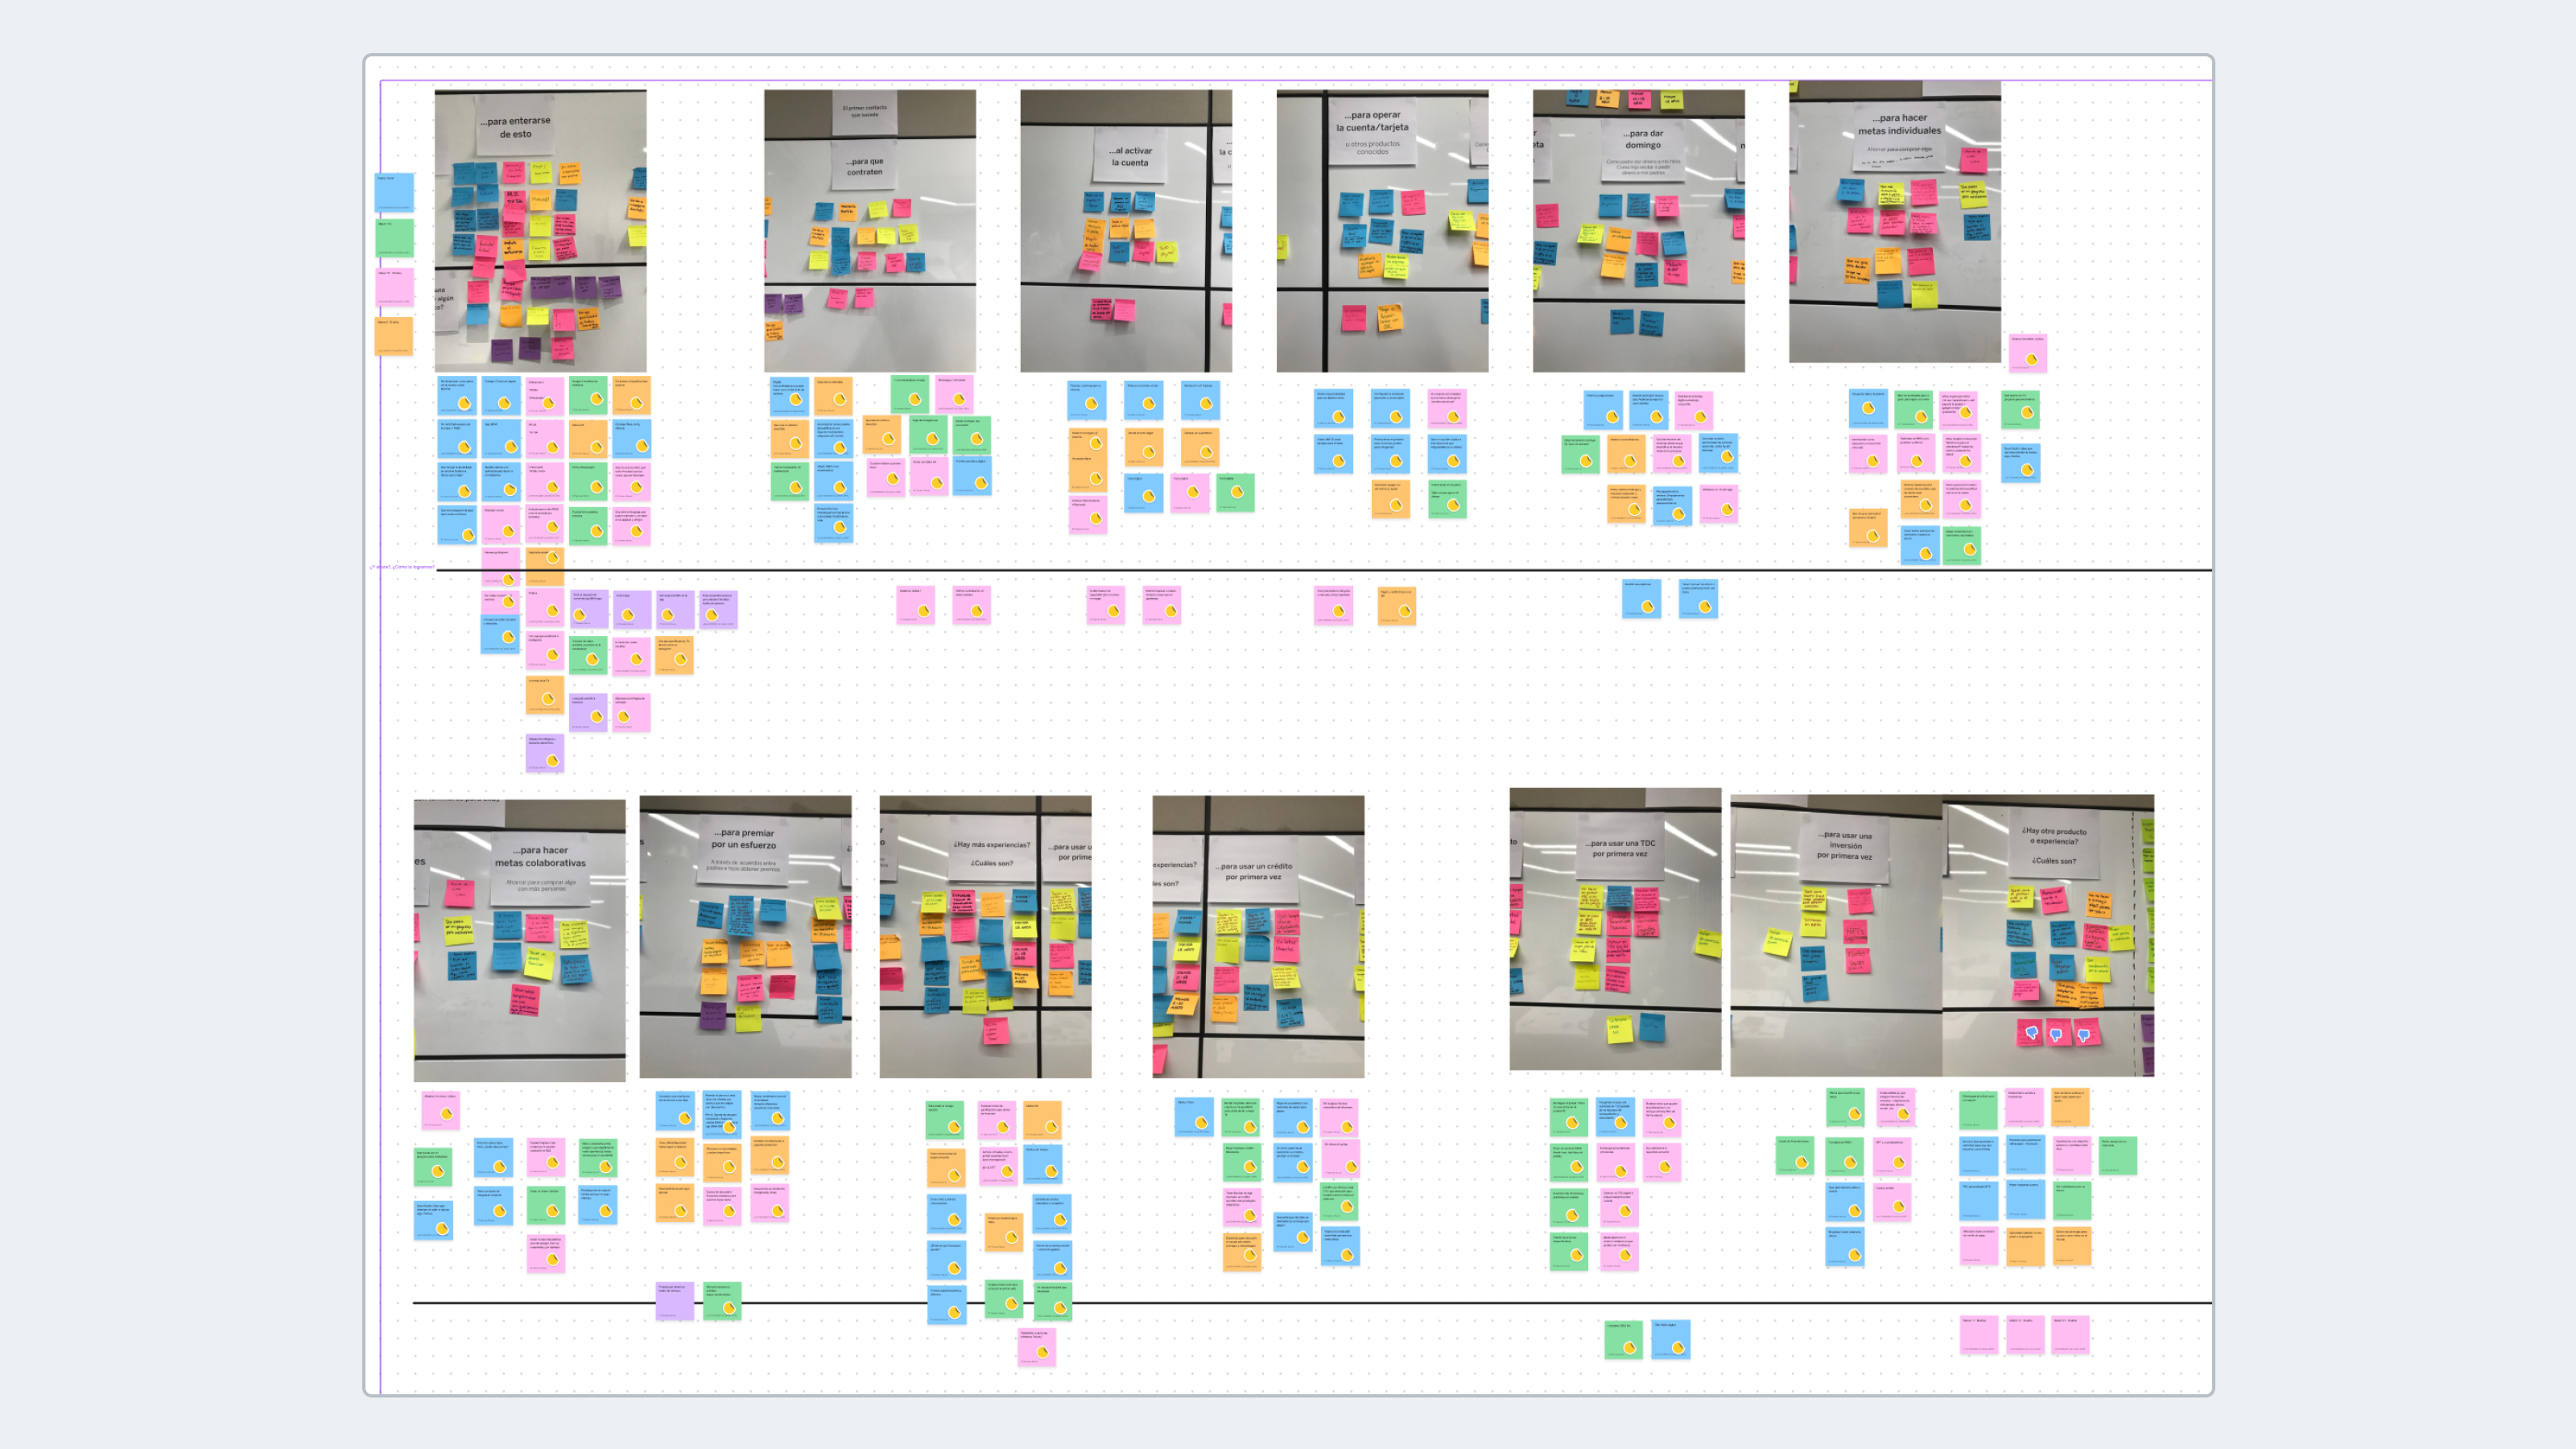
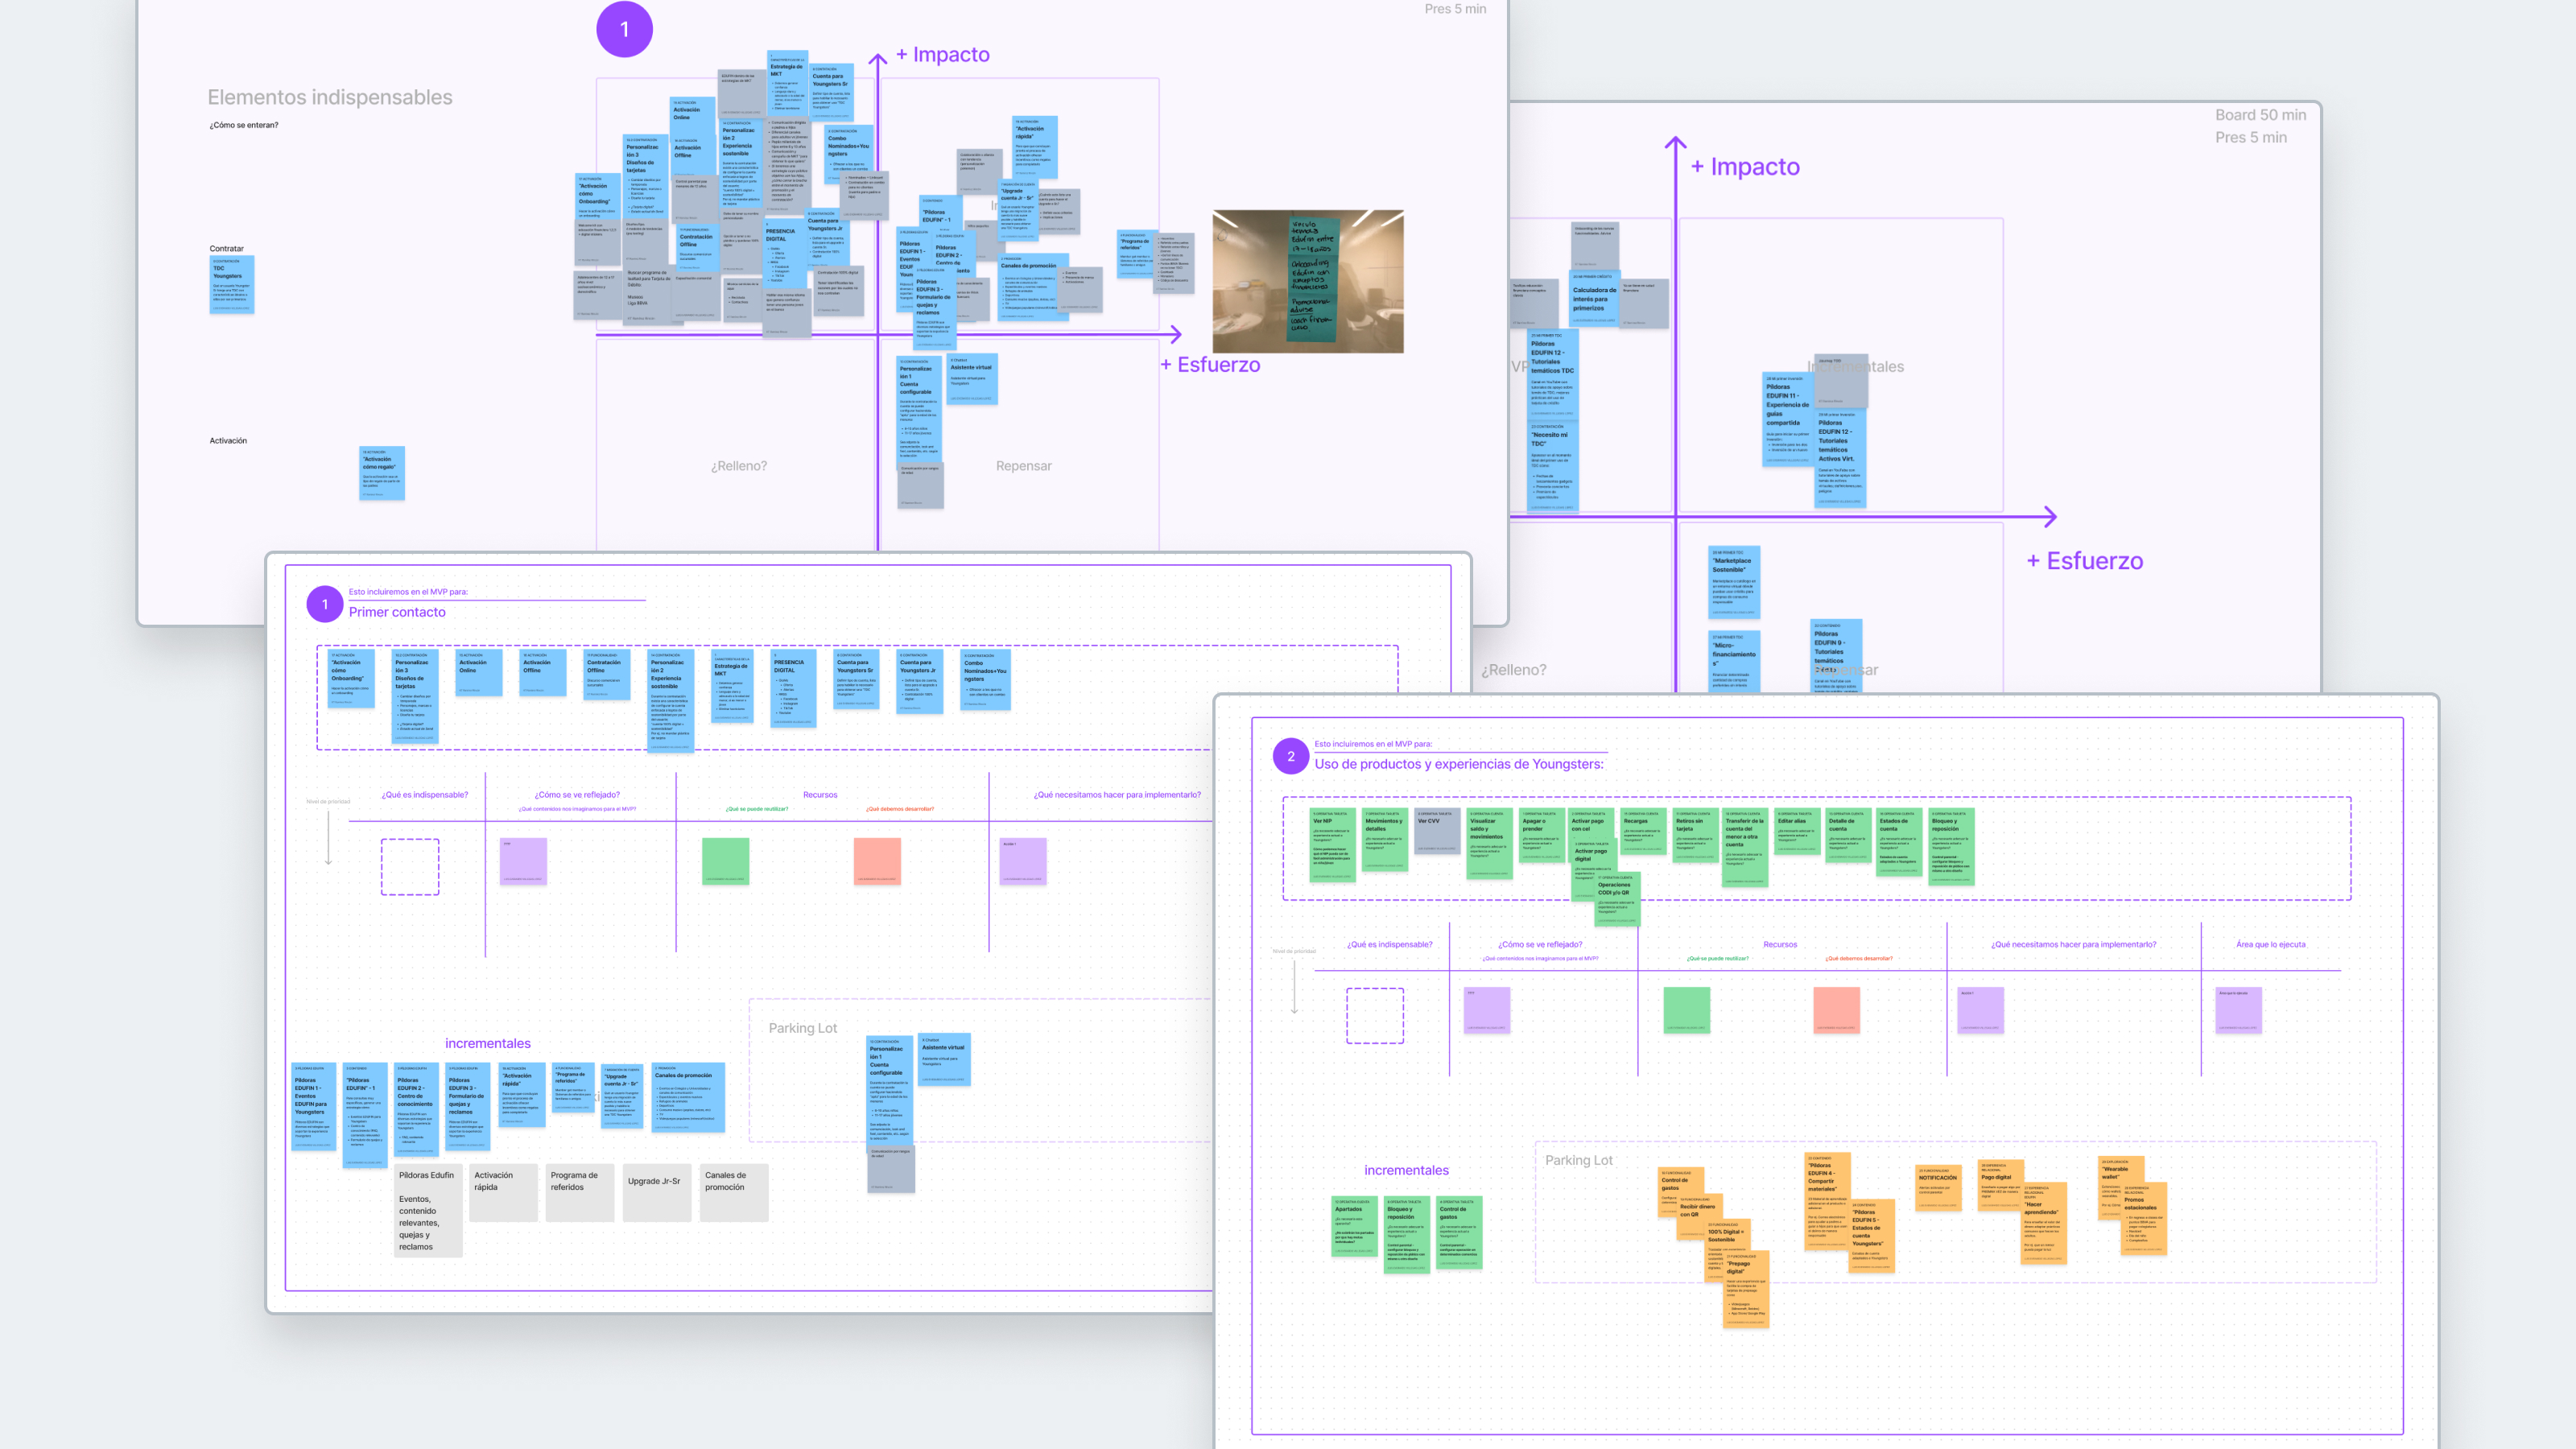
Facilité un taller de co-creación con stakeholders para alinear visión, insights y oportunidades.
En dos días reorientamos el proyecto:
Día 1
Presentamos los hallazgos, identificamos oportunidades y valoramos escenarios futuros
Día 2
Definimos el MVP, priorizamos funcionalidades y acordamos un roadmap
Una nueva propuesta de valor
Un espacio seguro en el que los adolescentes pueden aprender a manejar su dinero, desarrollar buenos hábitos financieros y construir su autonomía acompañados por sus padres mientras construyen una relación positiva con el dinero y el banco.
Con 4 pilares estratégicos:
Motivar conversaciones familiares sobre el dinero
Facilitar experiencias compartidas, no solo supervisadas
Formar hábitos de ahorro y planificación
Empoderar con una experiencia digital adecuada a su edad
Una experiencia funcional, no solo digitalizada
El equipo de producto de cuentas cuestionó si las funcionalidades propuestas eran realmente necesarias o solo deseables: existían operativas de las cuentas de adultos que “ya funcionaban” y requerían menos esfuerzo de desarrollo.
—«¿Por qué construir algo nuevo si ya tenemos algo que funciona?»
Argumenté desde el comportamiento: en la investigación identificamos barreras que bloqueaban los objetivos de negocio:
01
Desconfianza parental
Los padres temían que sus hijos se volvieran 'gastadores' y preferían controlar de cerca el efectivo
02
Baja capacidad de gestión de los menores
Sin fondos en sus cuentas los menores no tendrían el feedback necesario para aprender a planificar gastos o ahorrar
03
Educación financiera comprometida
Al llegar a adultos, no tendrían hábitos financieros consolidados ni experiencia previa manejando su propio dinero
04
'Upgrade' a productos de crédito
Sin buen comportamiento financiero y sin historial, no podrían acceder rápido a productos activos como tarjetas de crédito o préstamos
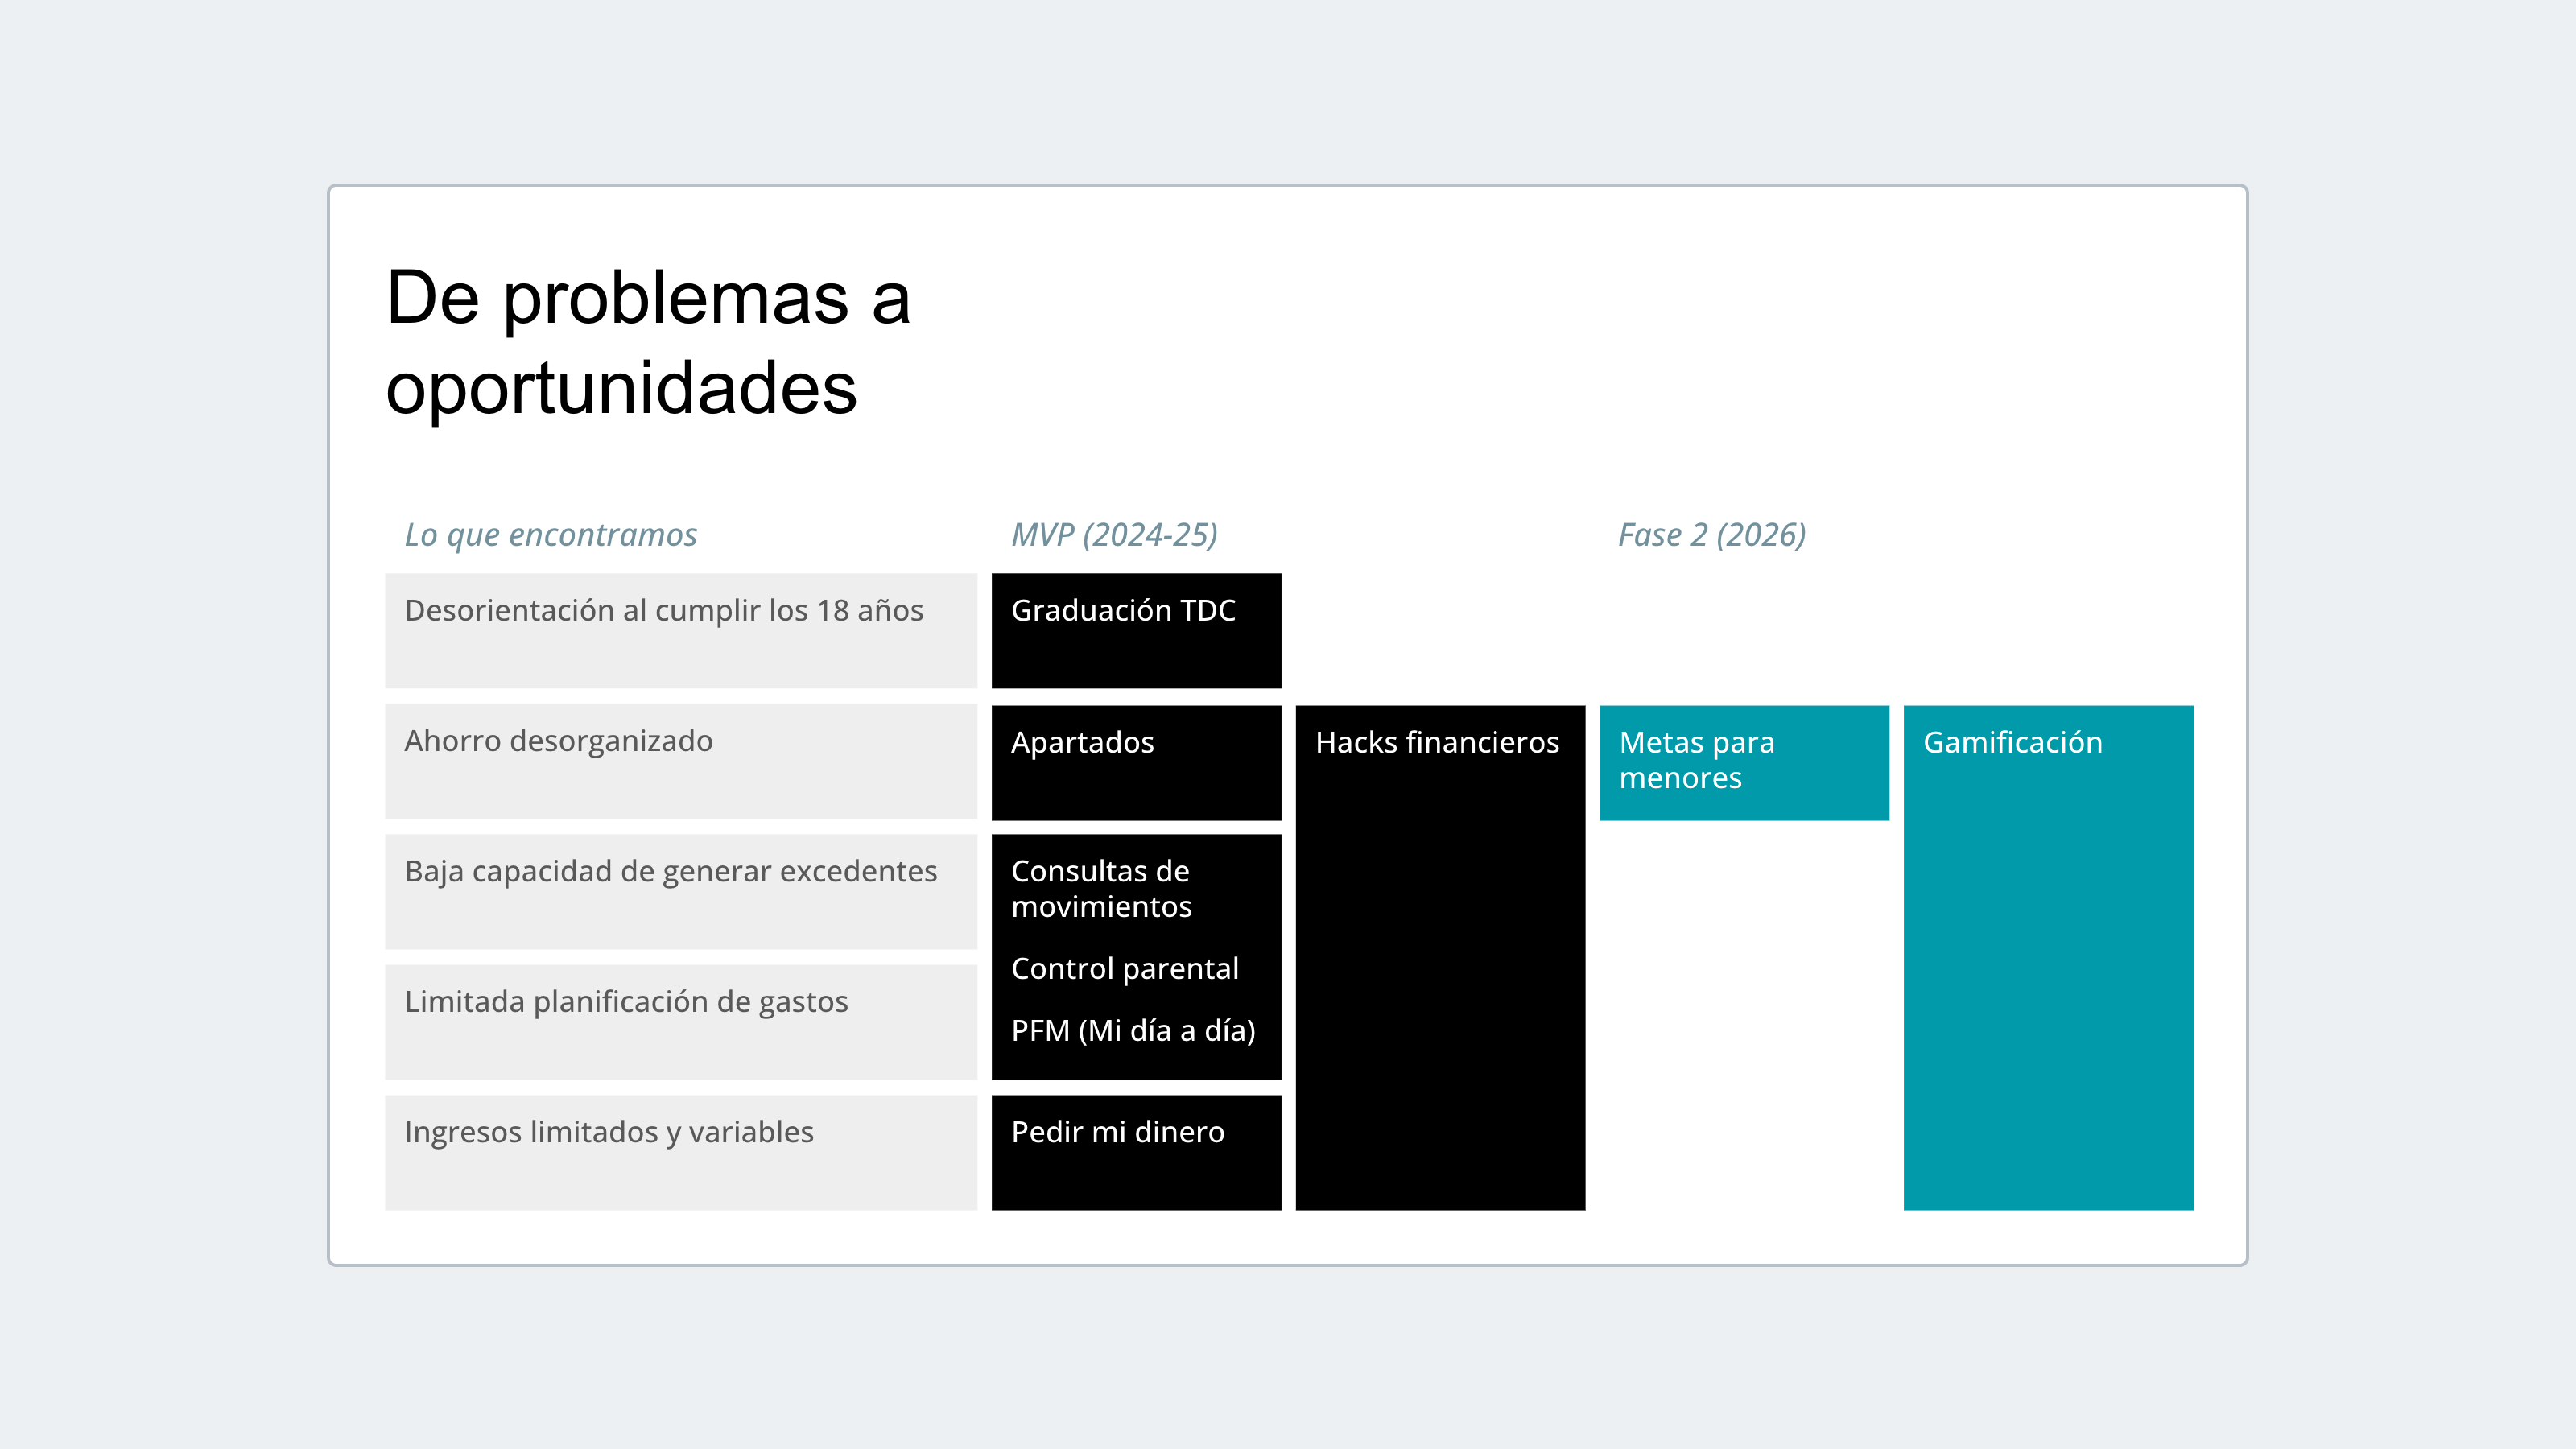
Crucé estas barreras con las funcionalidades de las cuentas de adultos para evidenciar los vacíos. Más que features puntuales, encontré necesidades clave por resolver:
Roles diferenciados, no una cuenta estándar
Seguridad y supervisión para los padres, planificación y autonomía para los menores.
Ambos roles debían “conversar”
Sin ser espejo ni darle el control al padre. Fue lo más complejo: la arquitectura del banco no contemplaba 2 roles sobre el mismo producto.
Equilibrio entre adaptar y construir
Para asegurar la factibilidad en las negociaciones, buscamos maximizar la reutilización sin romper la visión.
Sostener la visión más allá del MVP
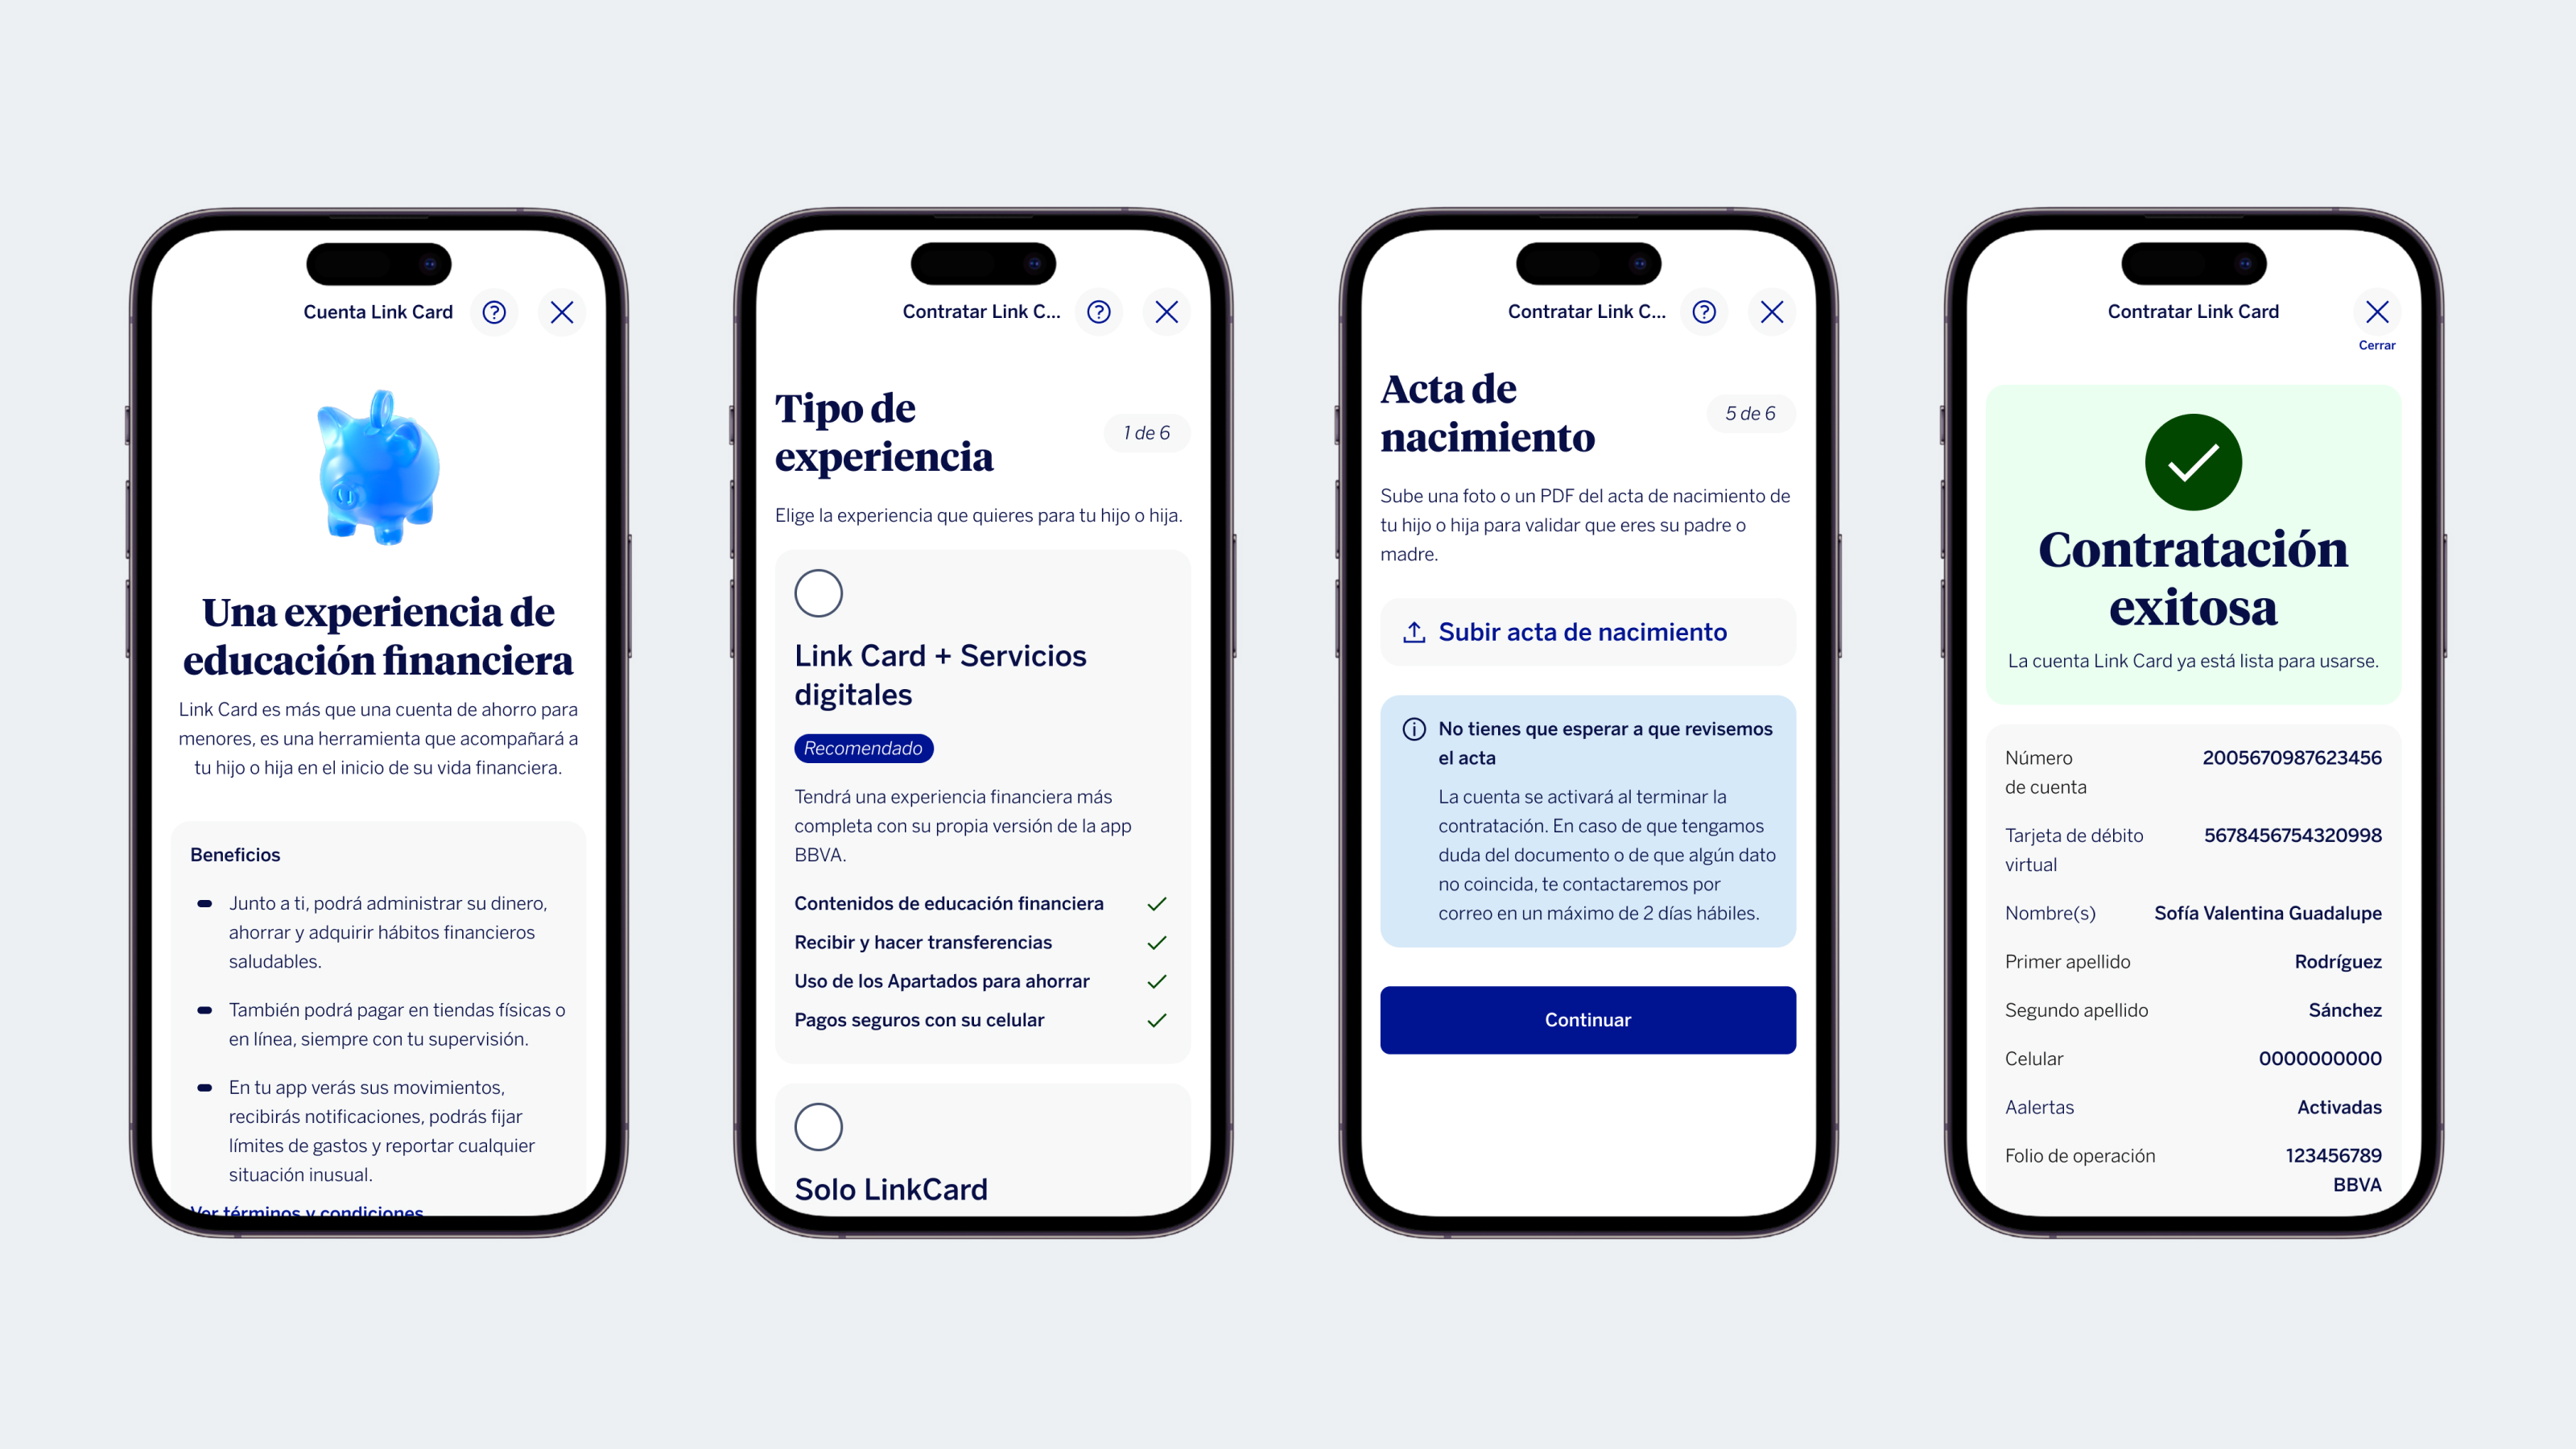
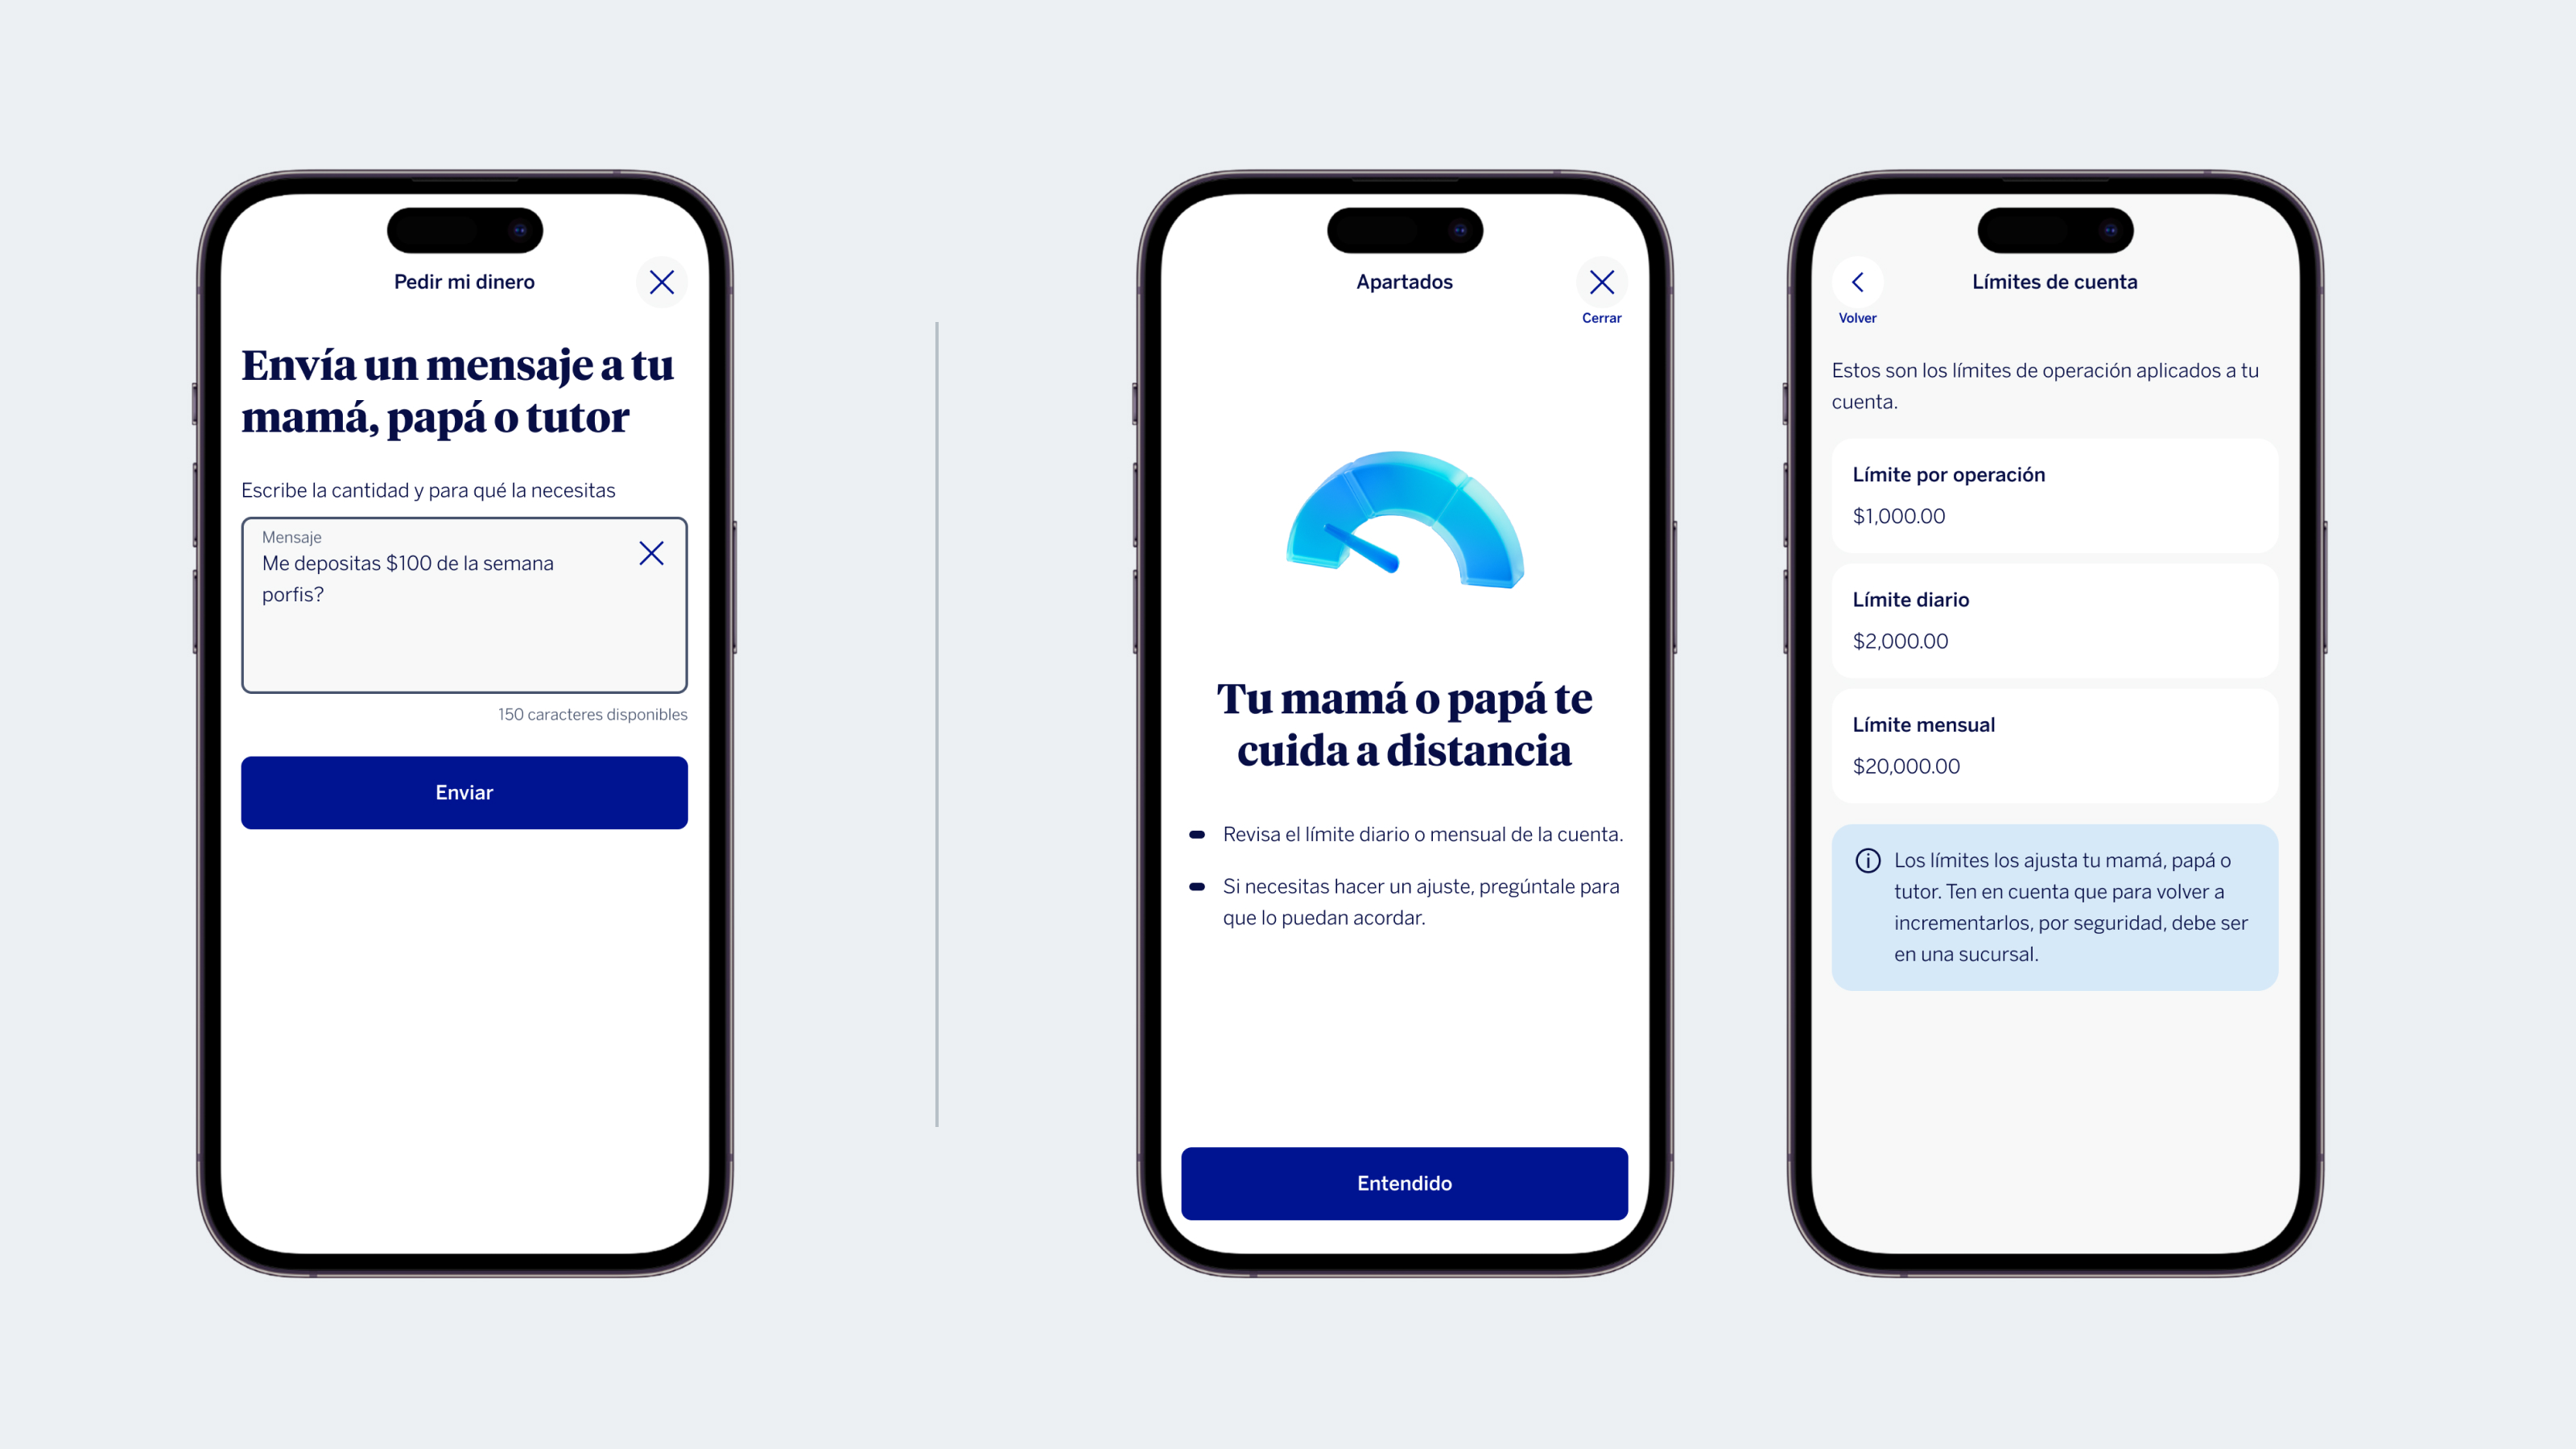
Llegamos a un punto medio: por eficiencia, en la primera fase (MVP) el 90% de las funcionalidades fueron adaptadas de las cuentas de adultos, bajo el acuerdo de que lo nuevo se priorizaría en siguientes fases. Un riesgo que asumimos.
El reto fue sostener la visión en priorizaciones posteriores, para que «adaptar para el MVP» no se convirtiera en «adaptar siempre» favoreciendo velocidad sobre valor para los usuarios.
Aprendizaje clave
Liderar no siempre significa tener autoridad formal. A veces significa tener la evidencia correcta y saber en qué momento usarla para influenciar una decisión.
Liderar sin que nadie me lo haya pedido
Cuando el proyecto fue priorizado para desarrollo, el equipo creció: pasamos de ser 2 diseñadores a coordinar un equipo de 7 perfiles:
4 diseñadores de producto
1 estratega de contenido
1 service designer
1 consultor en behavioral economics
Tomé un rol de liderazgo informal guiando definiciones estratégicas, facilitando talleres, articulando criterios de diseño y priorización entre stakeholders.
Una situación concreta me puso a prueba: surgió un conflicto de asignación de tareas dentro del equipo mientras nuestro design lead estaba de vacaciones.
No me correspondía reasignar tareas, pero sí podía abrir una conversación.
No propuse una reasignación sino que organicé una sesión de transparencia: que cada persona dijera qué carga tenía y qué podía asumir y así llegar a acuerdos claros. Lo que de verdad importó fue poder dialogar y reparar la relación de trabajo antes de que escalara.
Impacto
La evidencia que contradijo al design system
A lo largo de todo el proyecto, evaluamos continuamente nuestras ideas en sesiones con usuarios. Realizamos pruebas de concepto para validar valor percibido y luego evaluaciones de usabilidad de cada funcionalidad.
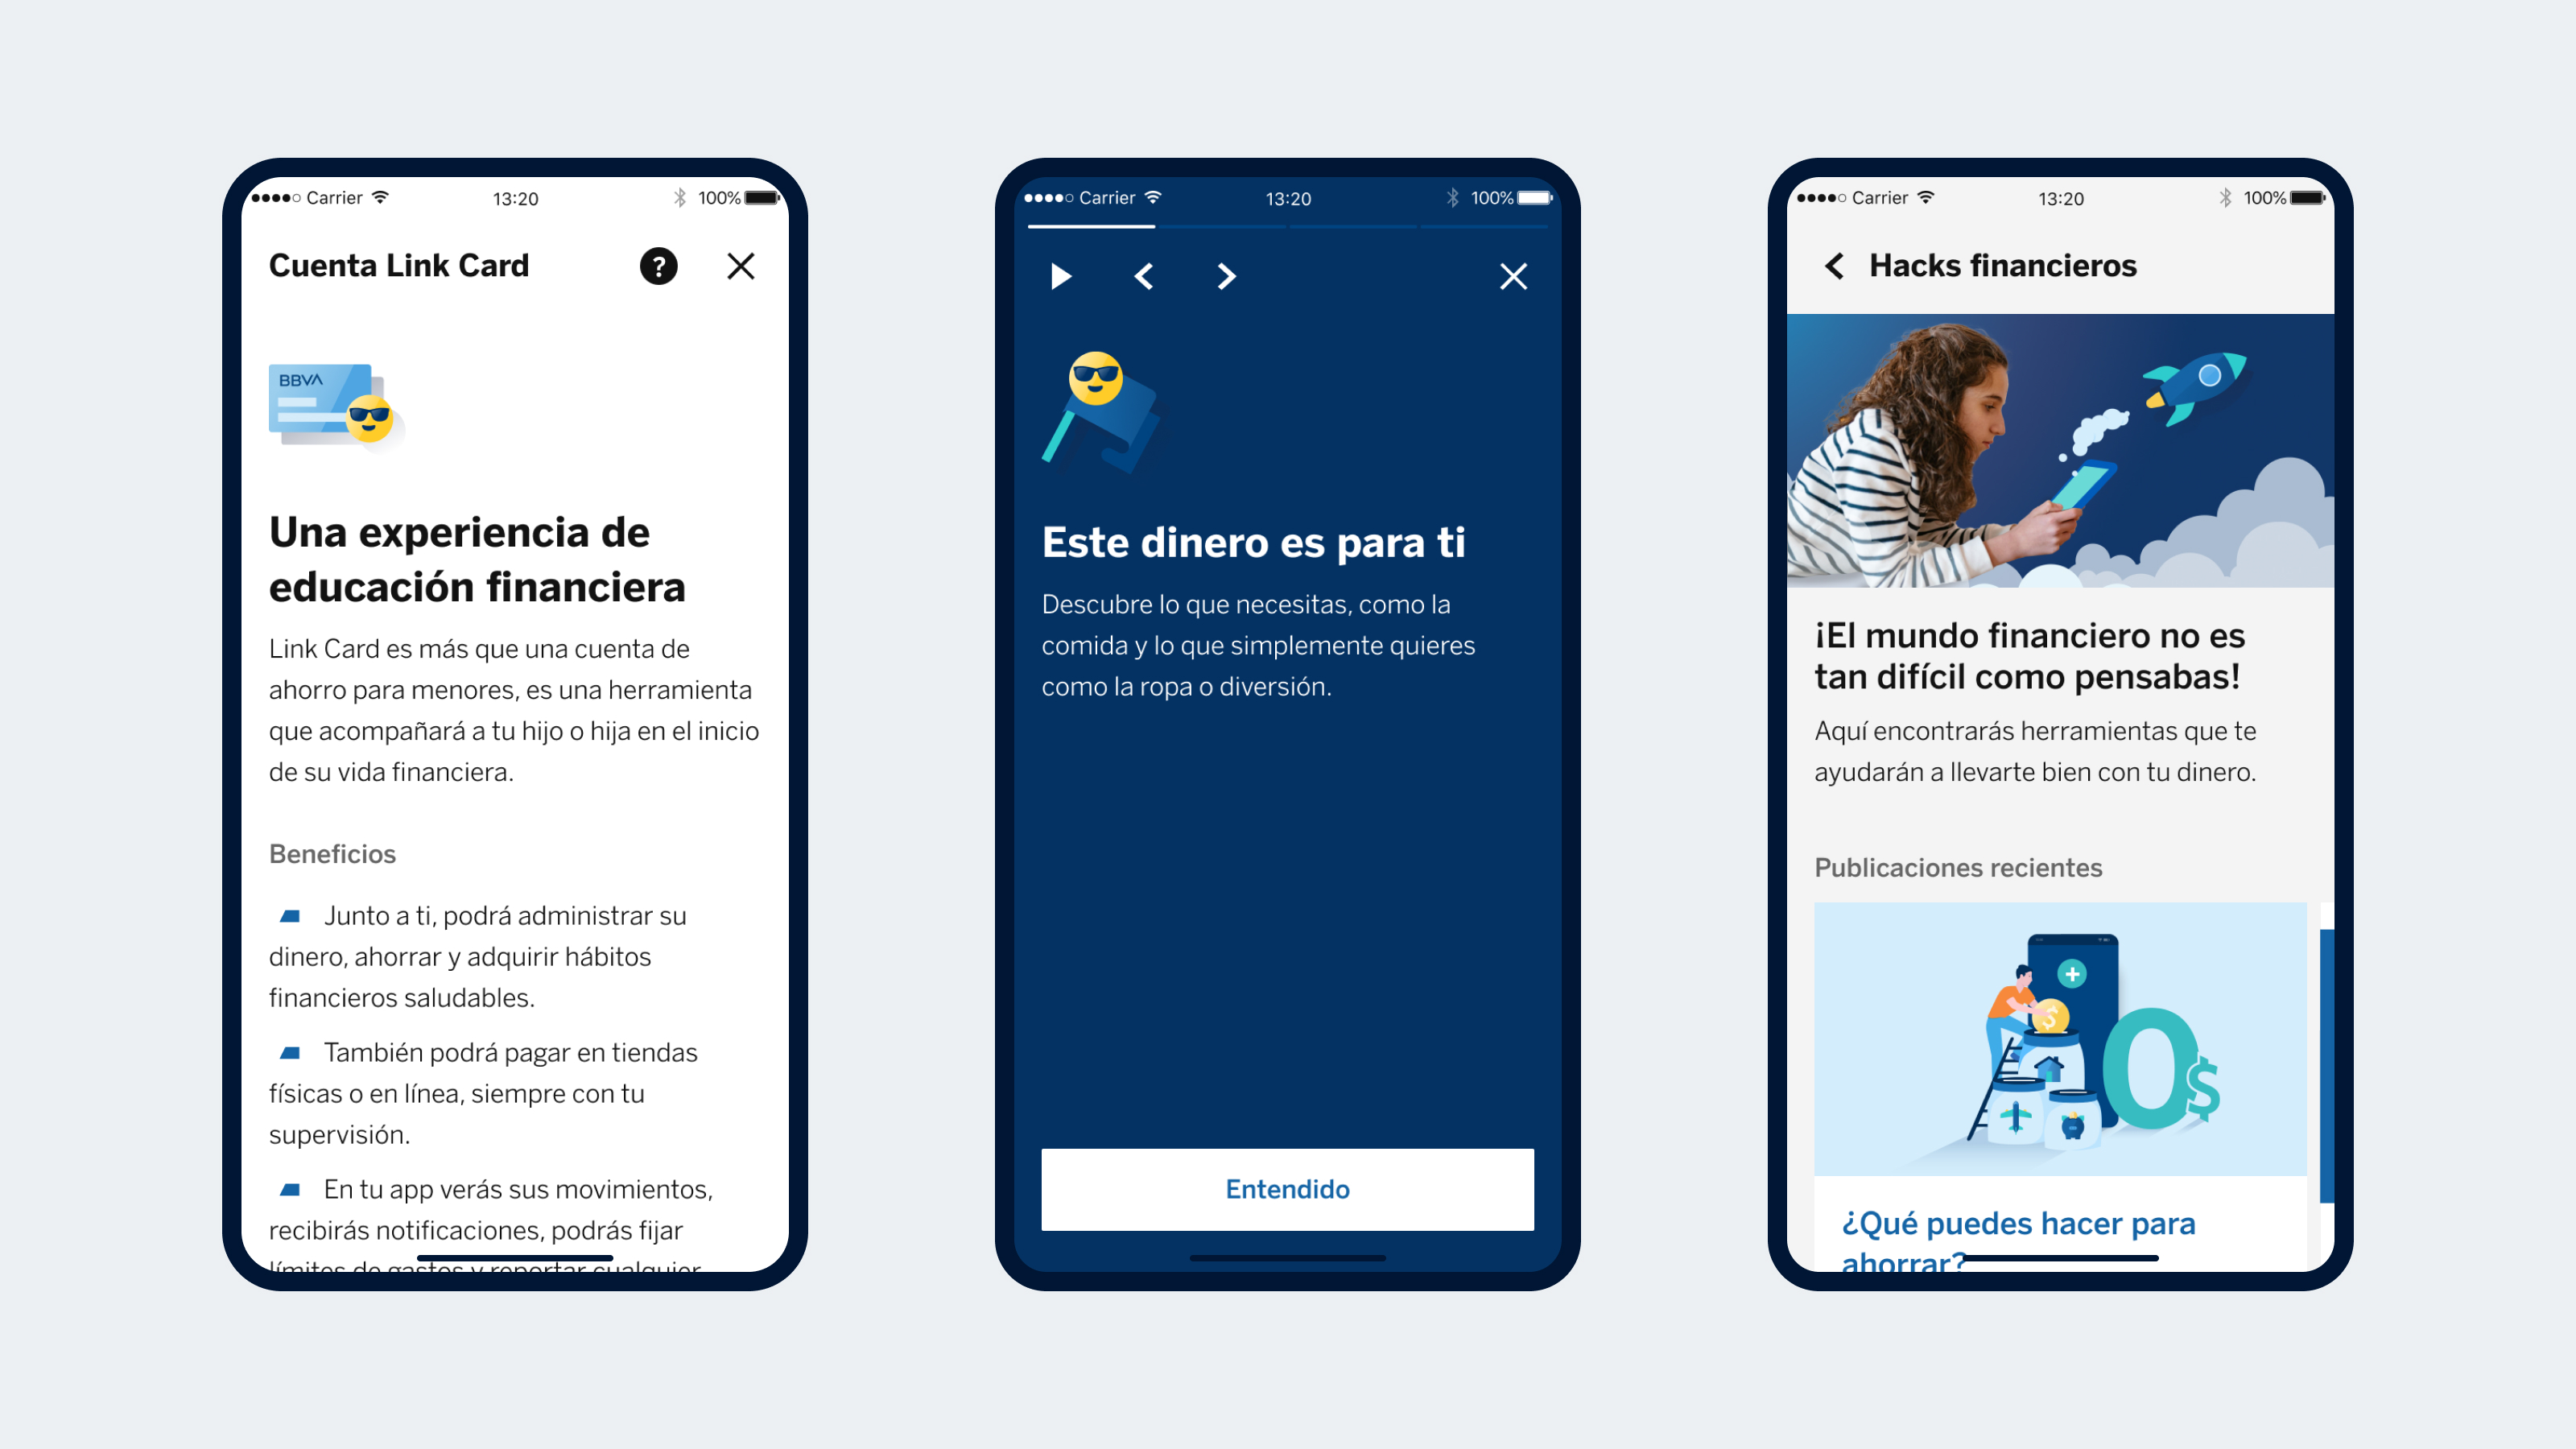
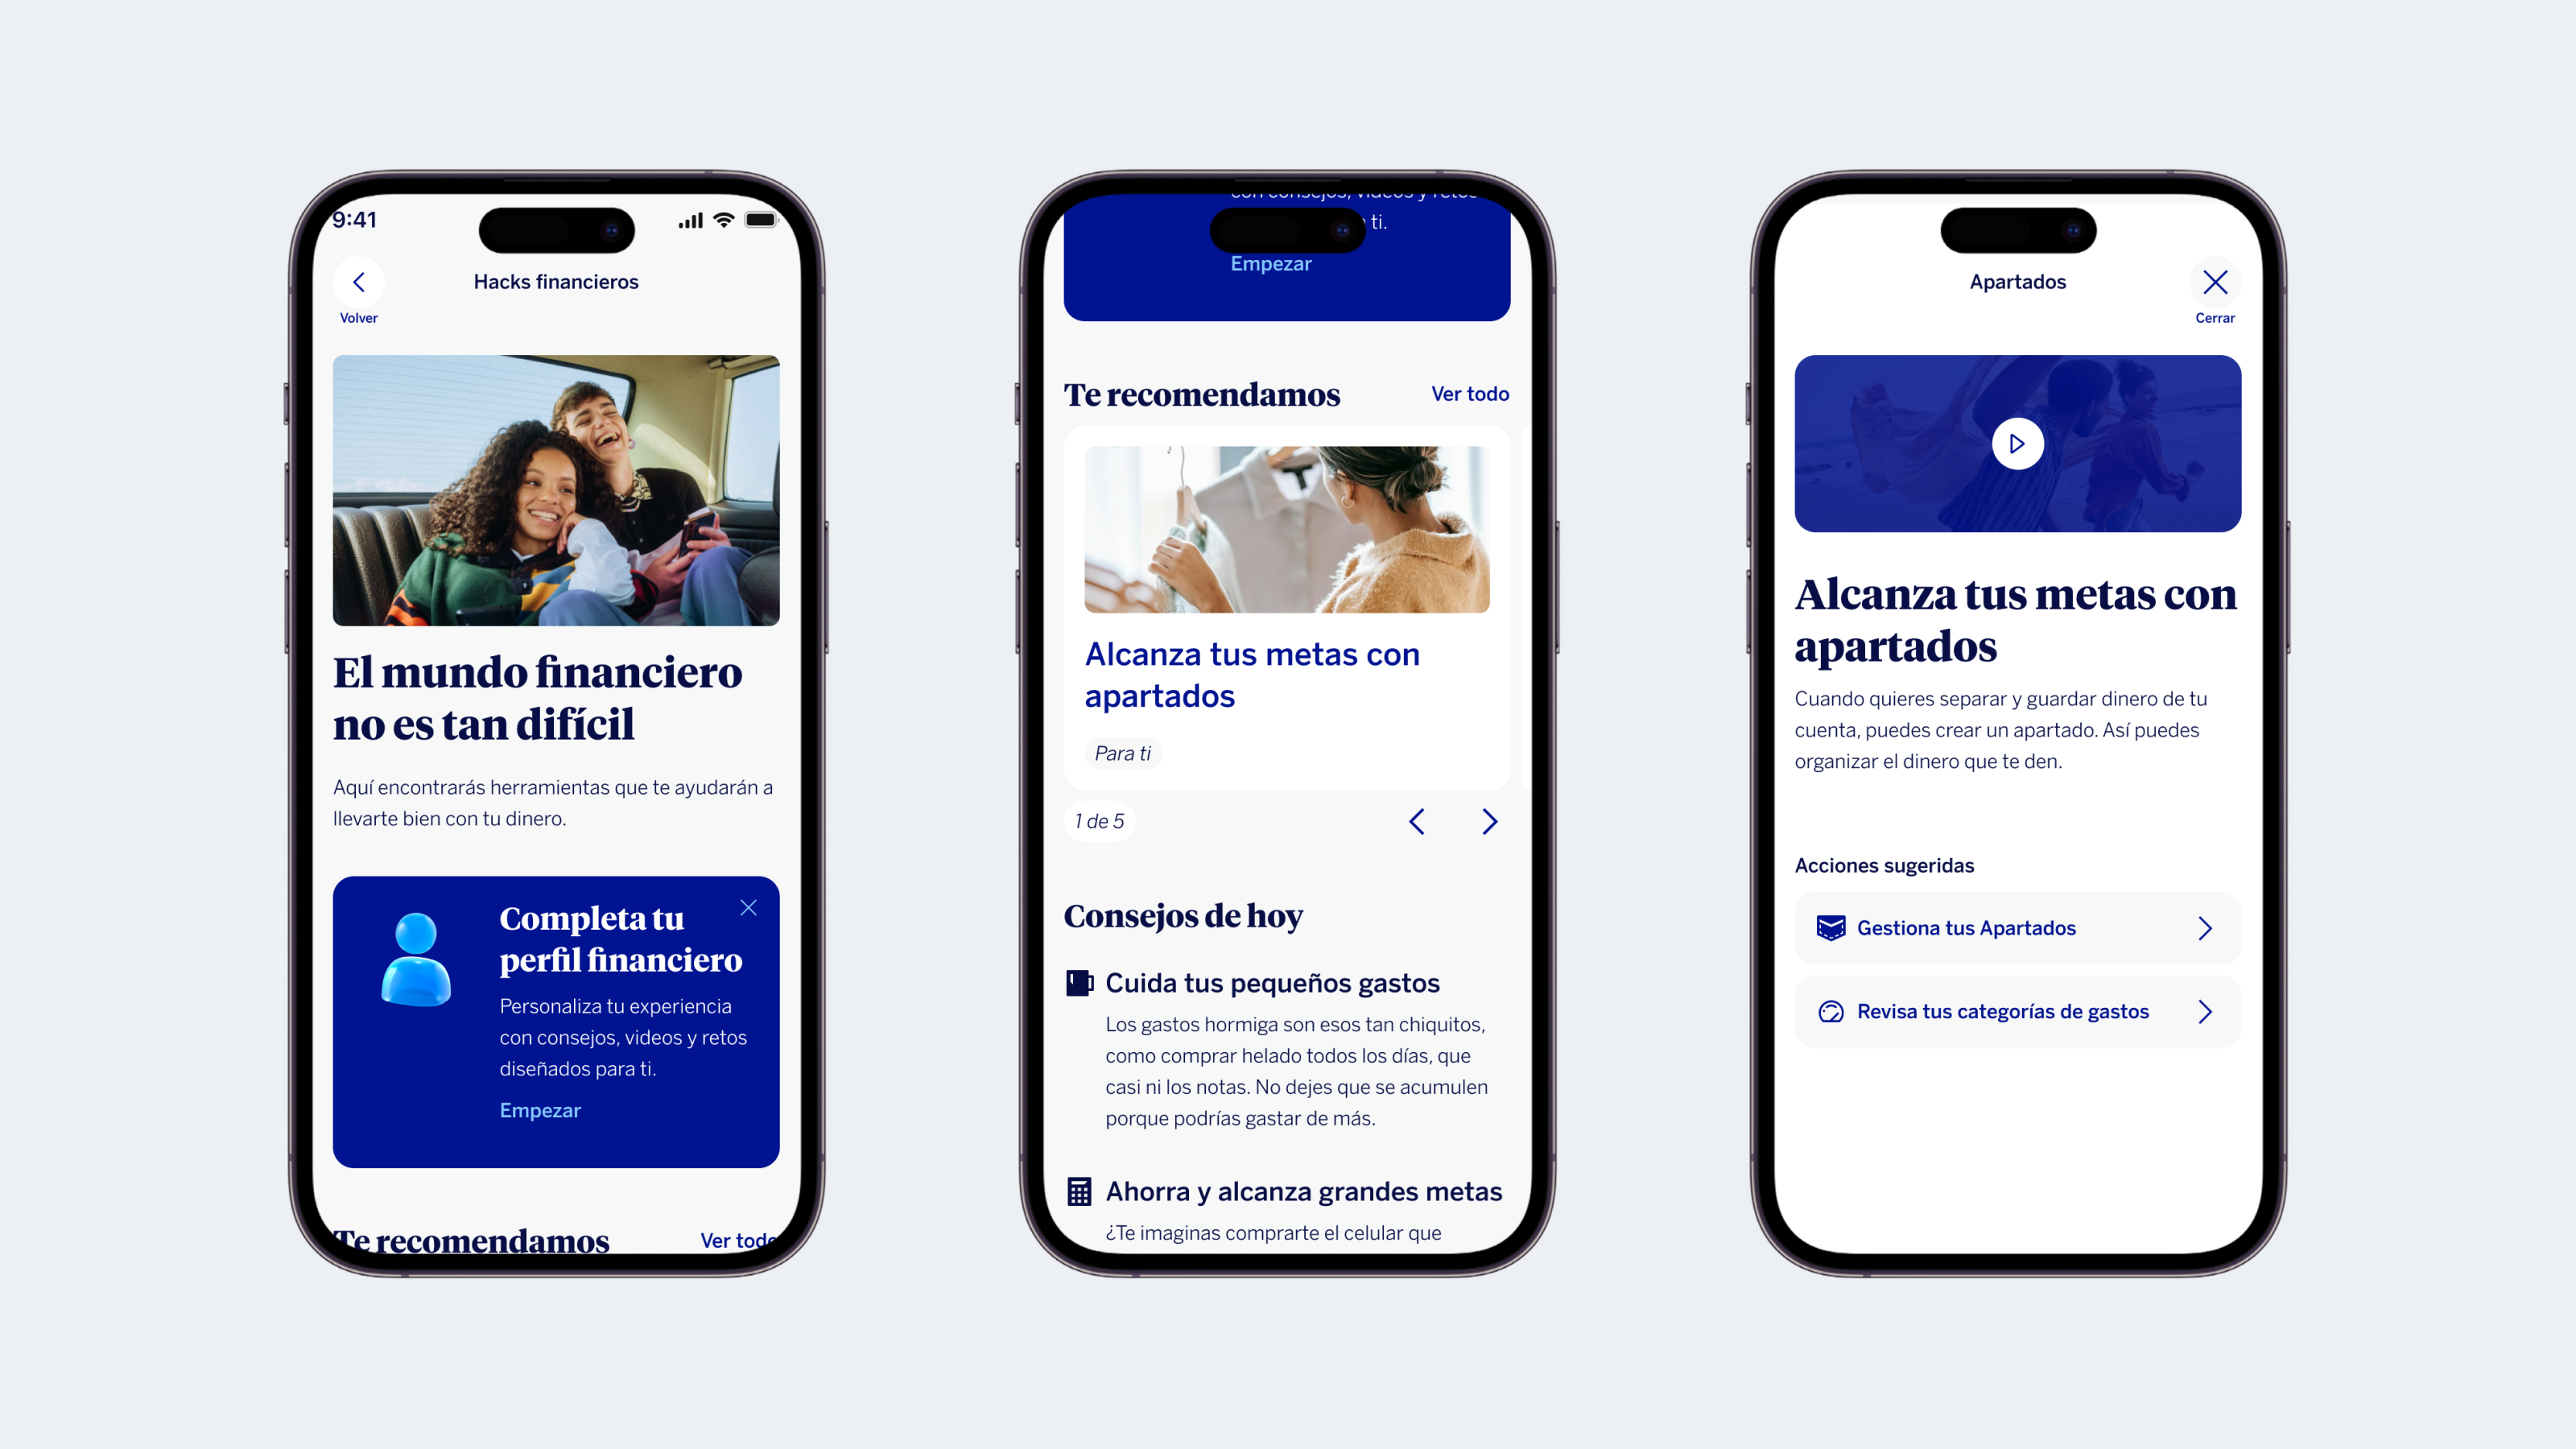
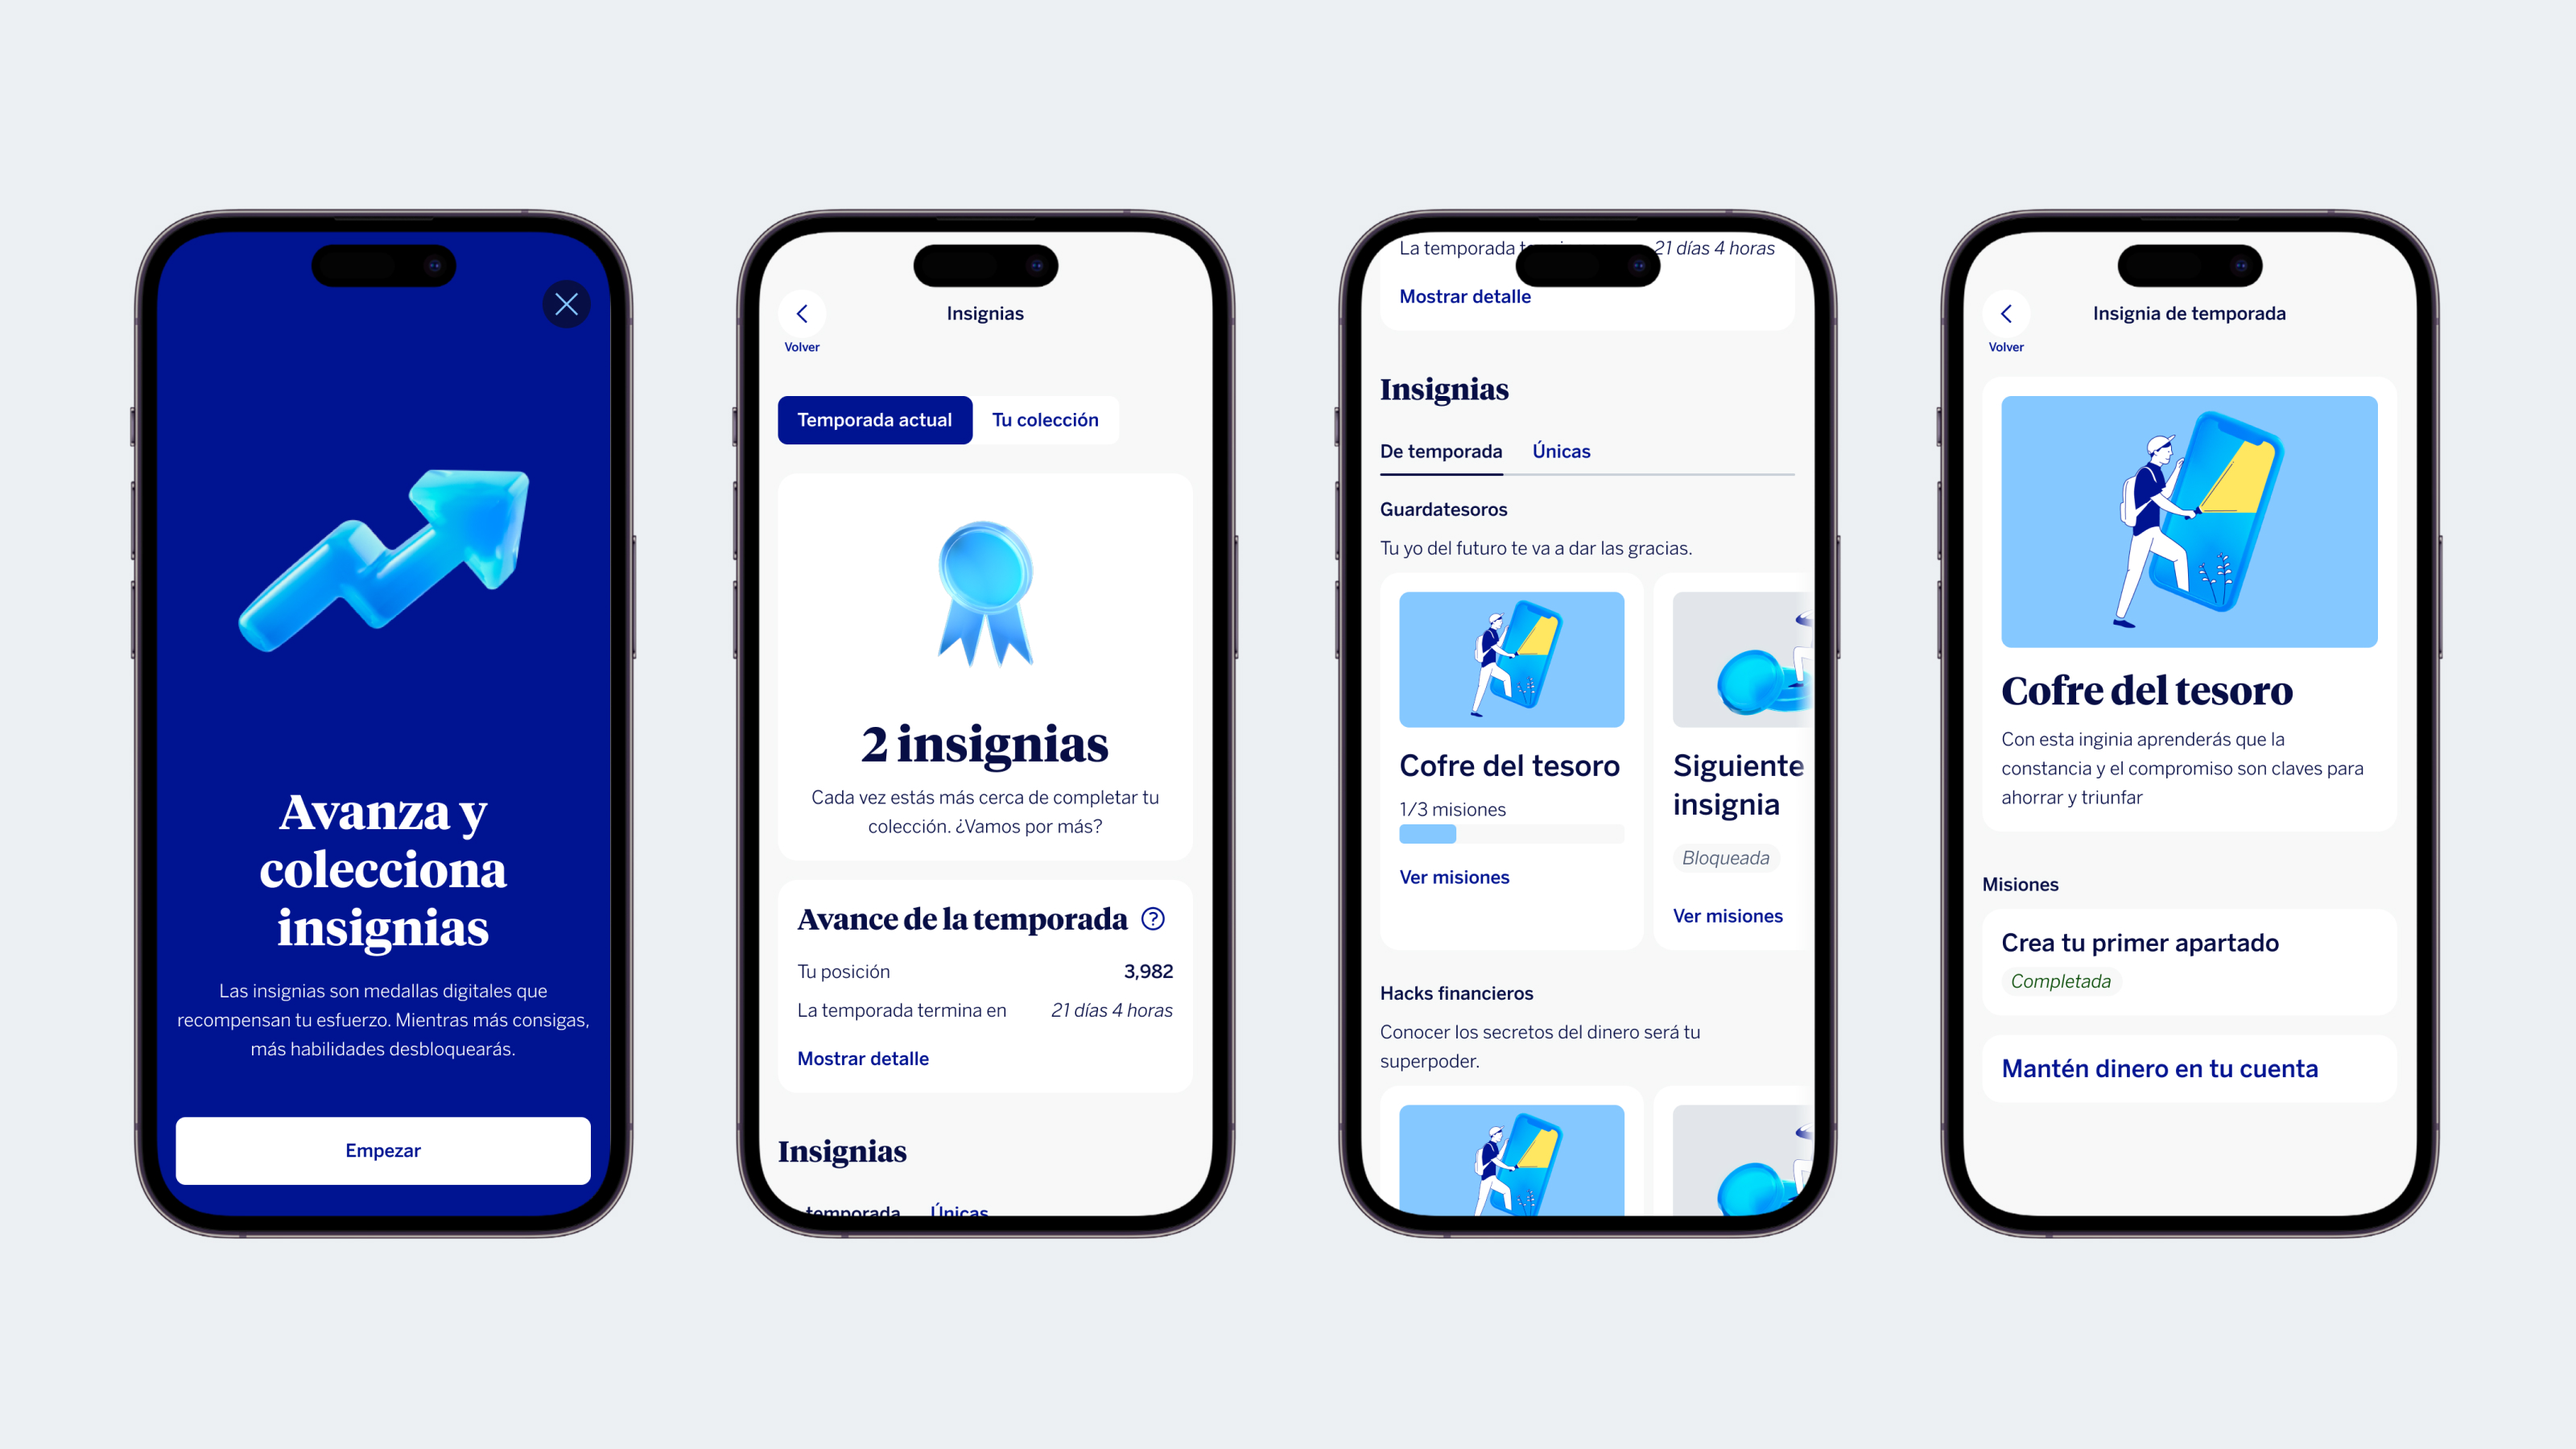
Al probar la app, los menores describieron nuestro lenguaje visual y de texto (alineado al design system global) como “aburrido” o muy “de grandes”, no empoderante sino distante.
—«Esto se ve como si fuera para mi papá.»
La evidencia nos obligaba a negociar en tres frentes distintos, cada uno con una lógica propia:
01
Con el equipo global del design system
Para autorizar composiciones más dinámicas y nuevos usos de ilustración fuera del estándar vigente
02
Con marketing
Para construir en conjunto un nuevo manual de comunicación orientado específicamente a adolescentes
03
Con legal
Para autorizar que el producto le hablara directamente al menor, pues aun siendo titular de la cuenta no puede administrar sus bienes sin la tutela de sus padres
La última fue la más difícil: significaba conciliar la voz de un producto pensado para adolescentes con un marco legal que reconoce a los padres como responsables de esos bienes.
Resultados user-centric
Los resultados fueron muy positivos: +1 millón de cuentas nuevas contratadas tras el lanzamiento.
El nuevo producto se adecúa a las dinámicas familiares
Aumentó la percepción de valor y la intención de uso
Se convirtió en el protagonista de la estrategia de marketing 2025